起跑稍慢,海南预制菜能否凭后劲奋起直追?——以水产品为突破口
预制菜产业站上风口,广东、山东、江苏等地纷纷抢滩布局,形成百亿级乃至千亿级产业集群。相比之下,海南预制菜产业起步较晚、规模偏小,可谓“起跑稍慢”。凭借独特的热带农业资源、优质的水产品底蕴以及自贸港政策红利,海南正试图以“后发优势”奋起直追。其中,水产品被视为最具潜力的突破口。
一、现状:产业基础薄弱,但资源禀赋优越
海南发展预制菜存在明显短板:产业链不完整、冷链物流成本高、龙头企业和知名品牌匮乏。据行业统计,截至2024年底,海南预制菜相关企业数量不足广东的十分之一,市场规模也远落后于山东等先行省份。
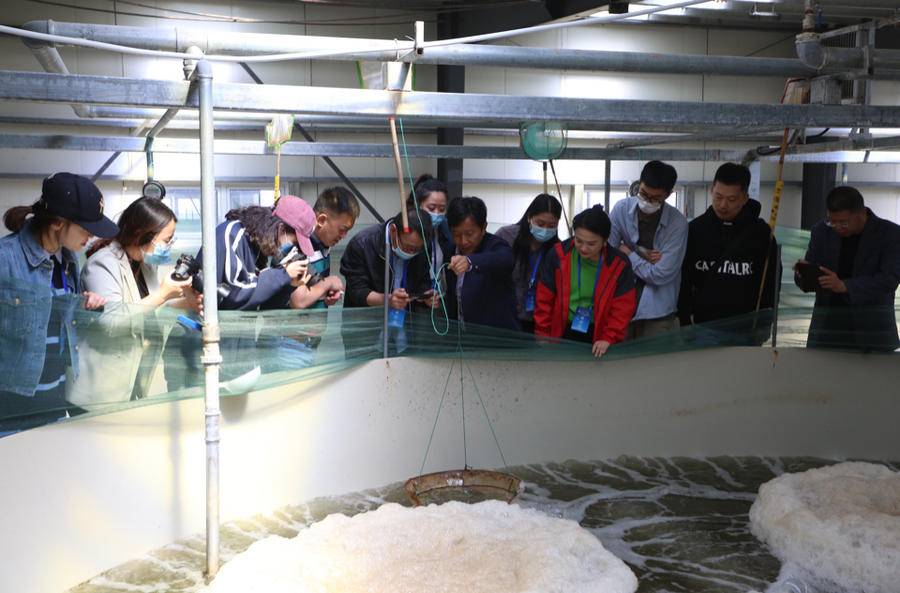
但短板之外,海南握有两张“王牌”:一是独一无二的热带农产品和海产品资源,二是自贸港加工增值免关税等政策优势。海南海域水质优良,出产的石斑鱼、金鲳鱼、对虾、罗非鱼、金枪鱼等水产品肉质鲜美、无污染,在国内市场享有较高声誉。儋州、临高、澄迈、文昌等地已形成一定规模的水产养殖和捕捞基地,为预制菜提供了优质原料保障。
二、水产品预制菜:海南最有可能“动筷子”的赛道
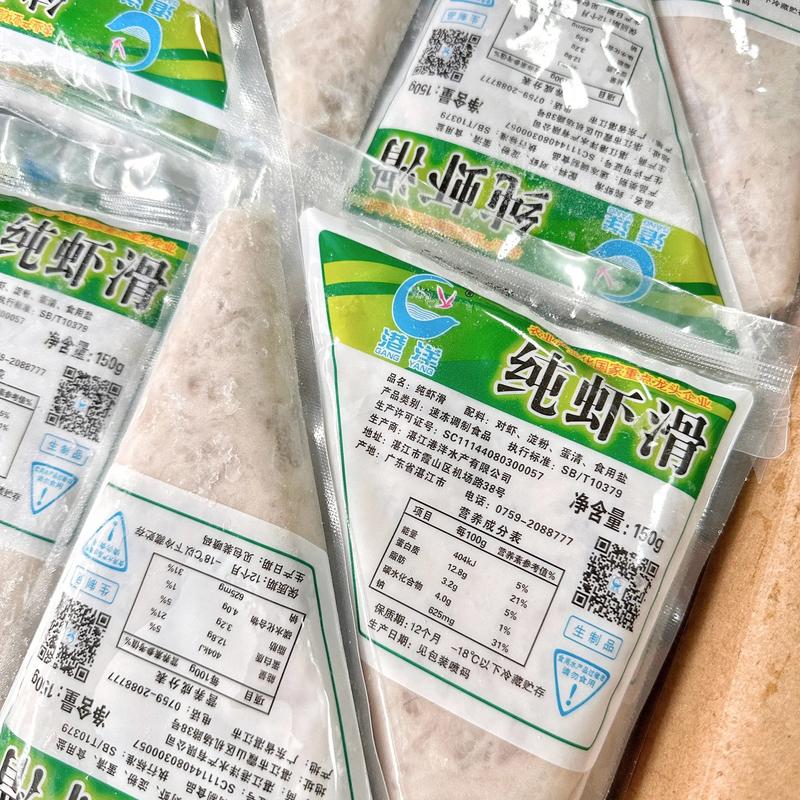
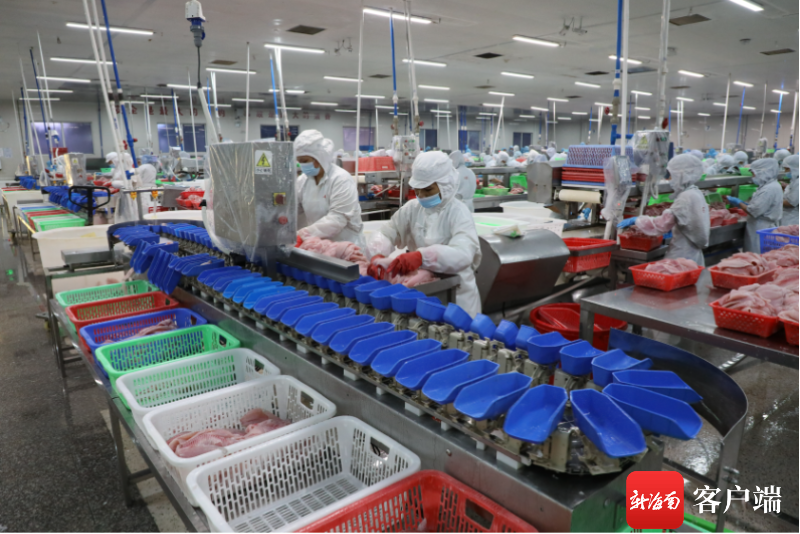
与畜禽类预制菜相比,水产品预制菜附加值更高,且海南已有部分企业试水成功。例如,翔泰、勤富、蔚蓝海洋等本土企业已将罗非鱼、金鲳鱼加工成免浆鱼片、调味烤鱼、酸菜鱼等半成品,出口至欧美、日本及东南亚,并逐步拓展国内市场。2023年以来,海南水产品预制菜出口额同比增长超20%,显示强劲后劲。
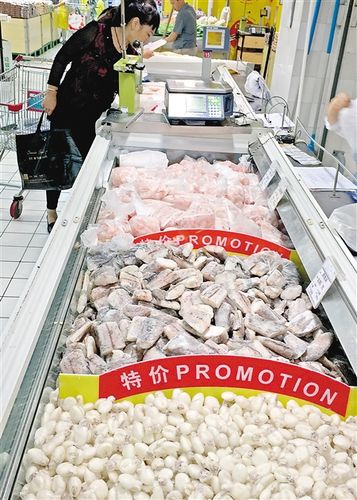
从消费端看,水产品预制菜契合当下“高蛋白、低脂肪、方便烹饪”的餐饮潮流。酸菜鱼、烤鱼、小龙虾、海鲜佛跳墙等单品在电商和连锁餐饮渠道持续走红。海南可以利用“海南鲷”“石斑鱼”“金鲳鱼”等地理标志产品,打造差异化的中高端预制菜系列,与内陆省份的肉类预制菜形成错位竞争。
三、挑战不容忽视:冷链、品牌、标准“三座山”
尽管前景可期,海南水产品预制菜仍需翻越三座大山:
第一,冷链物流成本高企。海南孤悬海外,出岛物流主要依赖海运和空运,冷链运输成本比广东、福建高出30%-50%。水产品对保鲜要求极高,这一瓶颈严重削弱价格竞争力。
ing第二,品牌影响力弱。海南水产加工长期以出口原料和代工为主,自主品牌稀缺。国内消费者对“海南产”预制菜的认知度低,“海南鲷”等公共品牌尚未形成溢价效应。
第三,质量标准与研发能力待提升。水产品预制菜在去腥、保水、锁鲜、复热还原度等方面技术门槛较高。目前海南多数中小企业研发投入不足,缺乏与高校、科研院所的深度合作,产品同质化问题突出。
四、奋起直追的路径:政策驱动+科技赋能+品牌突围
要缩小差距,海南必须打出一套“组合拳”:
- 用好自贸港政策,打造加工增值高地。 利用“加工增值超30%免关税”政策,进口挪威三文鱼、南美白对虾等全球优质水产品,在海南加工成预制菜后内销,可大幅降低成本。 打造面向国内和国际市场的水产预制菜加工贸易中心。
- 补齐冷链短板。 加快洋浦、海口等地的冷链物流基地建设,引入智能化温控仓储和全程可追溯系统。推动与内地港口、机场的冷链干线联运,探索“海南加工+内地分仓”模式,降低终端配送成本。
- 加大科技研发。 联合中国海洋大学、海南大学、中国热科院等机构,攻关水产品质构调控、风味保持、微生物控制等关键技术。支持企业开发适合家庭、餐饮、户外等多场景的差异化产品。
- 培育区域公用品牌。 以“海南鲜品”省级全品类品牌为统领,重点推出“海南好水产”“海南鲷”“海南金鲳”等子品牌。通过直播电商、生鲜平台、连锁餐饮等渠道,讲好“生态、安全、美味”的品牌故事。
- 融入区域协同。 主动对接粤港澳大湾区、RCEP成员国市场,利用海南自由贸易港的零关税、低税率优势,成为东南亚水产品预制菜的转口加工基地。
起跑稍慢并不可怕,可怕的是不知道自己的长处在哪。海南预制菜产业若盲目跟风肉禽类赛道,只能邯郸学步;若聚焦水产品这一独特资源,并以自贸港政策为杠杆,完全有能力从“后进生”变“特长生”。未来三到五年,是海南水产品预制菜能否真正“游”出深水的关键窗口期。若政策、资本、技术、品牌形成合力,海南不仅可能奋起直追,更有望在高端水产预制菜领域实现领跑。
如若转载,请注明出处:http://www.changdaoshenge.com/product/46.html
更新时间:2026-10-05 20:41:22